
In un contesto in cui il PIL pro capite è cresciuto del 2,7% e il tasso di disoccupazione è sceso al 6,5%, con tassi di sforzo dei mutui al 18%, il 2025 si conferma un anno complessivamente solido per il mercato immobiliare.
Da un lato si registra un andamento al rialzo delle transazioni, dall’altro, i segnali di rallentamento della domanda restano contenuti e circoscritti, senza prefigurare un cambio di direzione del mercato.
Cresce il numero delle transazioni
Il numero di transazioni residenziali torna a crescere nei primi 3 trimestri del 2025; le NTN (Numero di Transazioni Normalizzate), indicatore dell’Agenzia delle Entrate che misura il volume delle compravendite immobiliari, normalizzato in base alla quota di proprietà trasferita registrate dall’Agenzia delle Entrate sono state 548.288, con un incremento del 9,2% rispetto allo stesso periodo del 2024.
Parallelamente, l’indice di domanda relativa per l’acquisto si attesta a 1,2 punti nel 4° trimestre 2025, in lieve flessione rispetto ai 1,4 punti di dicembre 2024.
Poiché i volumi di compravendita recepiscono l’andamento della domanda in un secondo momento, questa lieve flessione dell’indicatore può rappresentare un segnale anticipatore di un possibile rallentamento dei volumi di compravendita nel periodo successivo, da monitorare nei prossimi trimestri.
Il 2025 conferma un mercato residenziale complessivamente solido, con una ripresa significativa delle compravendite e una normalizzazione dell’interesse per l’acquisto dopo i picchi del 2024.
L’aumento delle transazioni risente dell’effetto dei tassi in calo nel 2024, mentre la lieve flessione dell’indice di domanda nel 2025 può essere letta alla luce del successivo rialzo dei tassi sui mutui fino al 3,40% a dicembre, in un contesto di inflazione stabile all’1,20%.
In questo scenario cresce l’attenzione alla sostenibilità della rata, e nei grandi mercati urbani i valori più elevati rendono più difficile mantenere un equilibrio tra reddito e costo del finanziamento.
Il 2026 potrebbe quindi essere un anno di maggiore selettività della domanda, con differenze sempre più marcate tra mercati locali.
Roma la città più richiesta per l’acquisto
I dati hanno evidenziato l’andamento della domanda nei capoluoghi di provincia italiani nel 4° trimestre 2025, stilando una classifica dei centri più richiesti per l’acquisto: rispetto all’anno precedente, Roma si conferma al 1° posto con un indice di domanda relativa pari a 3,5 punti, seguita da Cagliari (3,1).
A quota 2,5 si collocano Sassari, Lecce, Trieste e Napoli, mentre la presenza di diversi capoluoghi del Centro-Sud e delle Isole nella parte alta della classifica evidenzia una domanda più diversificata e in parte “delocalizzata”.
Milano si posiziona più indietro nella classifica con un indice di domanda pari al 2,1, fuori dalle prime 10 posizioni (quattordicesima nel 2025, rispetto all’ottavo posto del 2024).
Sul fronte della domanda internazionale nel 4° trimestre 2025 viene confermato l’interesse degli investitori internazionali verso l’immobiliare italiano: il 12,7% delle visualizzazioni registrate sui portali per gli annunci di vendita proviene da utenti esteri.
La quota maggiore arriva dalla Germania (16,3%), seguita da Stati Uniti (11,2%) e Francia (7%).

Stabilità dei valori, attenzione al tasso di sforzo sui mutui
Il prezzo medio nazionale delle abitazioni si attesta a 1.863 euro/m² (4T 2025) e l’offerta in vendita rappresenta il 2,5% dello stock catastale, segnalando un quadro complessivamente stabile.
Nel corso del 2025 è stato rilevato un aumento delle difficoltà delle famiglie nel sostenere la rata mensile del mutuo: il tasso di sforzo diventa quindi un elemento da monitorare come possibile fattore di moderazione dei prezzi nel medio periodo.
Locazioni: domanda in stabilizzazione e canoni in crescita contenuta
Nel comparto affitti la domanda è in lieve calo rispetto ai picchi dell’anno precedente e sembra entrare in una fase di stabilizzazione dopo il trend di crescita avviato a metà 2021.
Infatti, a dicembre 2025 l’indice nazionale si attesta a 9,7 punti. Questo rallentamento si legge in un contesto di mercato che sta gradualmente recuperando offerta: lo stock di abitazioni disponibili in locazione sale infatti allo 0,28% dello stock catastale, contribuendo ad attenuare la pressione della domanda e a contenere la crescita dei canoni.
In questo quadro, i canoni restano comunque in aumento, ma con un passo più moderato: il canone medio nazionale raggiunge 14,2 euro/m²/mese a dicembre 2025, con una crescita annua del 2%.
La pressione della domanda di locazione risulta più elevata in alcuni mercati dove il rapporto tra disponibilità e richieste resta particolarmente teso: Bolzano guida la classifica con 53 punti, seguita da Prato, Pordenone e Lodi.
Sul fronte dei valori, i capoluoghi con i canoni più alti sono Milano (22,8 euro/m²), Firenze (22,6) e Venezia (21,6), città in cui la combinazione di forte attrattività e offerta limitata mantiene i livelli su fasce elevate.
Per la domanda internazionale di affitti, nel 4° trimestre 2025 le visualizzazioni dall’estero rappresentano il 9,6% del totale, un dato in linea con l’anno precedente.
La domanda dall’estero arriva soprattutto da Stati Uniti (13,0%), Germania (11,1%) e Spagna (8,6%): percentuali calcolate sulla quota di visualizzazioni internazionali degli annunci di case in affitto sui portali immobiliari nel 4° trimestre 2025.
I capoluoghi che attraggono più domanda estera per le locazioni sono Venezia (32%), Lucca (25,4%), Siracusa (21,2%) e Siena (20,5%).
Investimento immobiliare: rendimenti in aumento, lordo medio al 9,2%
Nel 4° trimestre 2025 l’investimento nel residenziale diventa più remunerativo: il rendimento lordo medio sale al 9,2%, in crescita di 40 punti base rispetto a un anno prima.
L’aumento dei rendimenti è legato al fatto che i canoni di locazione sono cresciuti più dei prezzi di vendita, anche in presenza di una carenza di offerta.
Nuove costruzioni
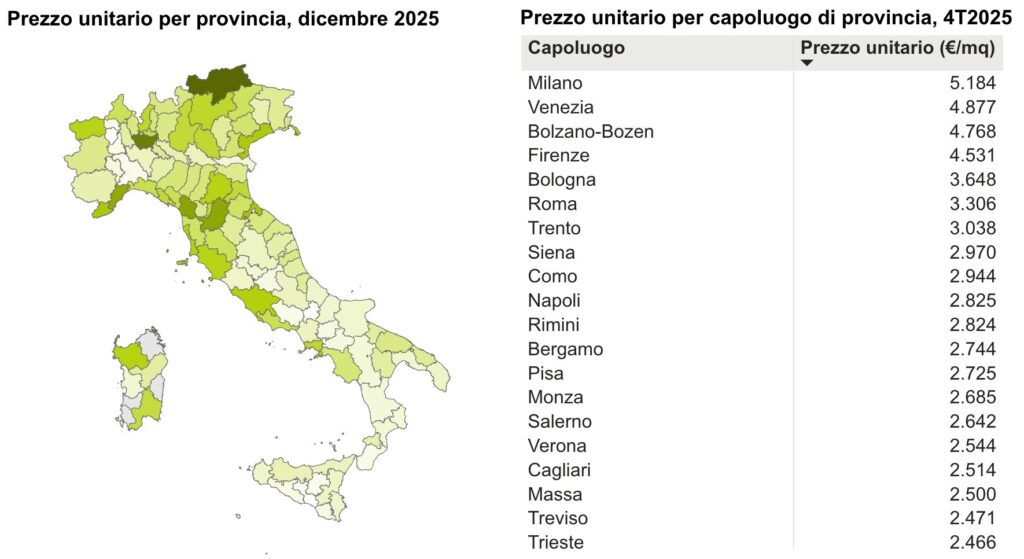
Roma e Milano registrano i maggiori volumi di nuove costruzioni residenziali mentre al sud le nuove costruzioni restano sporadiche. In Italia il prezzo unitario del nuovo si attesta a 3.235 €/mq.
Nel 2025 le abitazioni di nuova costruzione pubblicate sui portali immobiliari sono concentrate nelle province del Centro-Nord Italia e dell’area metropolitana di Roma. Penuria di nuove costruzioni al Sud e nelle Isole.
Tutti i dati sono forniti dal “Report Annuale Mercato Residenziale 2025 Italia” di Idealista.
Continua a leggere gli altri articoli del nostro Blog.