
Si è acquistato casa con le agevolazioni prima casa, ma per necessità o scelta si vuole venderla prima di 5 anni?
È possibile, ma occorre rispettare alcune regole per non perdere i vantaggi ottenuti.
In caso contrario, si verrebbe costretti a dover restituire le agevolazioni ricevute, con l’aggiunta di sanzioni e interessi.
Cosa sono le agevolazioni prima casa?
Le agevolazioni prima casa permettono di risparmiare sui costi legati all’acquisto dell’immobile e al mutuo richiesto per comprarlo.
In pratica, si pagano imposte ridotte rispetto a un acquisto senza agevolazioni, oltre a ottenere alcuni vantaggi fiscali sul mutuo.
Agevolazioni sull’acquisto della casa
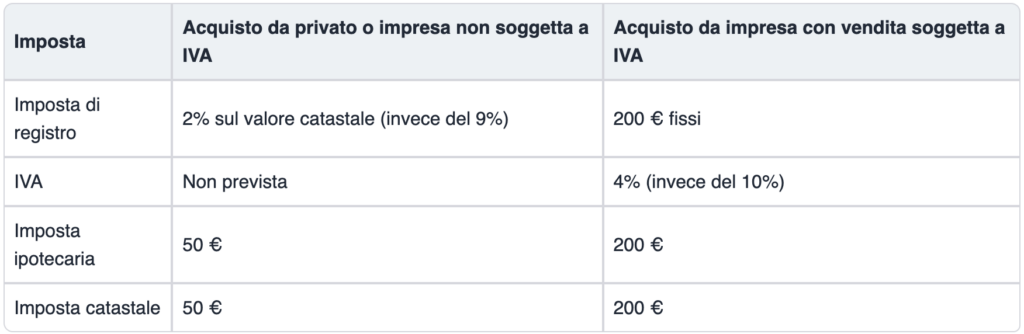
Il primo vantaggio riguarda le imposte da pagare al momento del rogito.
Analizziamo le voci dove è previsto un risparmio:
Agevolazioni sul mutuo prima casa
Se acquisti la casa con un mutuo prima casa, puoi ottenere anche alcuni vantaggi legati al mutuo, tra cui:
- un’imposta sostitutiva ridotta allo 0,25% sull’importo richiesto (anziché al 2%)
- la detrazione del 19% degli interessi passivi sul mutuo fino a un massimo di 760 € l’anno
- la detrazione del 19% di alcune spese accessorie come istruttoria e perizia
Vendere la prima casa prima di 5 anni: aspetti da considerare
Vendendo la prima casa prima che siano trascorsi 5 anni dall’acquisto, comporta delle conseguenze dal punto di vista fiscale. In questo caso, l’Agenzia delle Entrate può chiedere di versare:
- la differenza tra le imposte sull’acquisto pagate con le agevolazioni e quelle che si sarebbero pagate senza lo sconto
- la differenza dell’imposta sostitutiva del mutuo, che passa dallo 0,25% previsto per la prima casa al 2% ordinario
- una sanzione pari al 30% delle imposte dovute
- gli interessi maturati nel tempo sulle imposte che devi restituire
Per questo motivo, prima di vendere casa è importante valutare con attenzione quanto potrebbe costare la perdita delle agevolazioni.
A quanto ammontano le sanzioni?
Un esempio pratico: acquisto casa da € 150.000 con agevolazioni prima casa e mutuo da € 120.000.
Dopo 3 anni si decide di vendere l’immobile, senza comprare un’altra abitazione entro un anno. In questo caso, si perdono le agevolazioni prima casa ed è obbligatorio restituire le imposte che si erano risparmiate.
A queste si aggiungono anche la sanzione prevista dalla legge e gli interessi maturati.
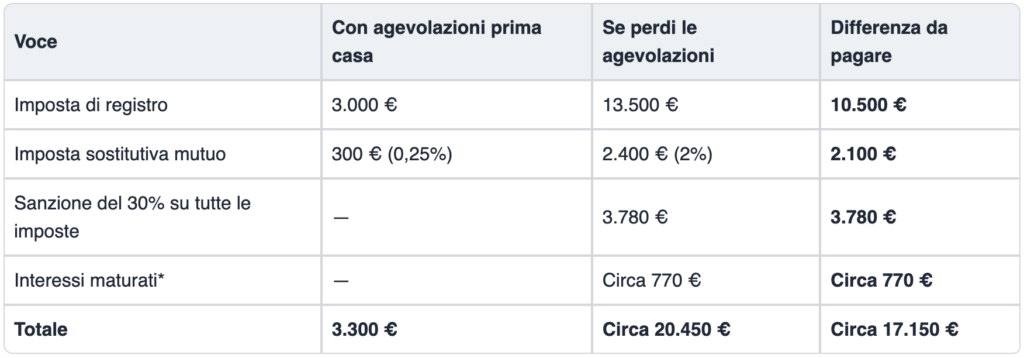
Perdere le agevolazioni per una casa di € 150.000 acquistata con un mutuo all’80% può costare più di € 17.000.
Per questo motivo, prima di mettere in vendita la casa è sempre consigliabile valutare con attenzione la propria situazione, così da capire se è possibile evitare di perdere le agevolazioni.
Come evitare di perdere le agevolazioni
Esistono alcuni casi in cui si può vendere casa prima dei 5 anni senza perdere le agevolazioni.
Acquisto di un’altra prima casa entro 1 anno
La situazione più comune riguarda il riacquisto di un’altra abitazione. Le agevolazioni restano valide se entro 1 anno dalla vendita si acquista un nuovo immobile da destinare ad abitazione principale.
In questo modo, si potranno ottenere nuovamente le agevolazioni prima casa senza dover restituire le imposte risparmiate.
Costruzione di una prima casa
Si possono mantenere le agevolazioni anche se, invece di acquistare un’altra abitazione, si decide di costruire una nuova casa da utilizzare come abitazione principale.
In particolare, si può fare se entro 1 anno dalla vendita:
- si acquista un terreno e si costruisce una nuova abitazione
- si costruisce una casa su un terreno che è già in possesso al momento della vendita
Non è necessario che la casa sia completamente finita entro 1 anno, ma deve essere già costruita in modo da poter essere considerata abitabile.
Trasferimento all’estero
Se dopo aver acquistato casa in Italia con le agevolazioni prima casa ci si trasferisce all’estero e si vuole vendere l’immobile prima dei 5 anni, valgono le stesse condizioni previste per un nuovo acquisto in Italia.
Quindi, per non perdere le agevolazioni ottenute, entro 1 anno dalla vendita della casa acquistata con i benefici prima casa è possibile:
- acquistare una nuova abitazione all’estero da utilizzare come casa principale
- costruire una nuova abitazione all’estero destinata a diventare la residenza principale
In entrambi i casi, è necessario dimostrare che il nuovo immobile viene effettivamente utilizzato come abitazione principale.
Cosa accade al mutuo?
Se la casa è stata acquistata con un mutuo prima casa e viene venduta prima dei 5 anni (senza comprarne un’altra entro 1 anno), si deve mettere in preventivo anche la perdita dell’agevolazione sull’imposta sostitutiva del mutuo.
Con le agevolazioni prima casa, infatti, l’imposta sostitutiva è pari allo 0,25% dell’importo richiesto. Tuttavia, in caso di decadenza passa al 2% (ovvero l’importo previsto per il mutuo seconda casa).
Sarà necessario quindi restituire la differenza dell’1,75%, oltre agli interessi maturati.
Come chiuderlo dopo la vendita della casa
Oltre alla perdita dell’agevolazione sull’imposta sostitutiva, se si è venduta casa con un mutuo bisogna anche capire come gestirne la chiusura. Per farlo si può valutare:
- l’estinzione anticipata del mutuo: si utilizza una parte del ricavato della vendita per rimborsare il debito residuo e chiudere il mutuo
- l’accollo del mutuo: chi compra la casa può subentrare nel mutuo e continuare a pagare le rate, ma la banca deve approvare l’operazione dopo aver valutato la situazione del nuovo intestatario
- il trasferimento del mutuo: si può chiedere alla banca se è possibile spostare il mutuo sulla nuova abitazione mantenendo le condizioni del contratto
(Fonte: immobiliare.it)
Continua a leggere gli altri articoli del nostro Blog